
Khách sạn 5 sao mới mở miền Trung và đảo: pipeline supply đang tới
Bay xuống Phú Quốc vào một buổi trưa tháng tư, nhìn xuống Bãi Trường thấy bóng cần cẩu ở ba khu khác nhau. Một dự án mới đào móng, một dự án đang lên đến tầng năm, một dự án gần hoàn thiện. Cùng lúc đó ở Đà Nẵng phía Sơn...
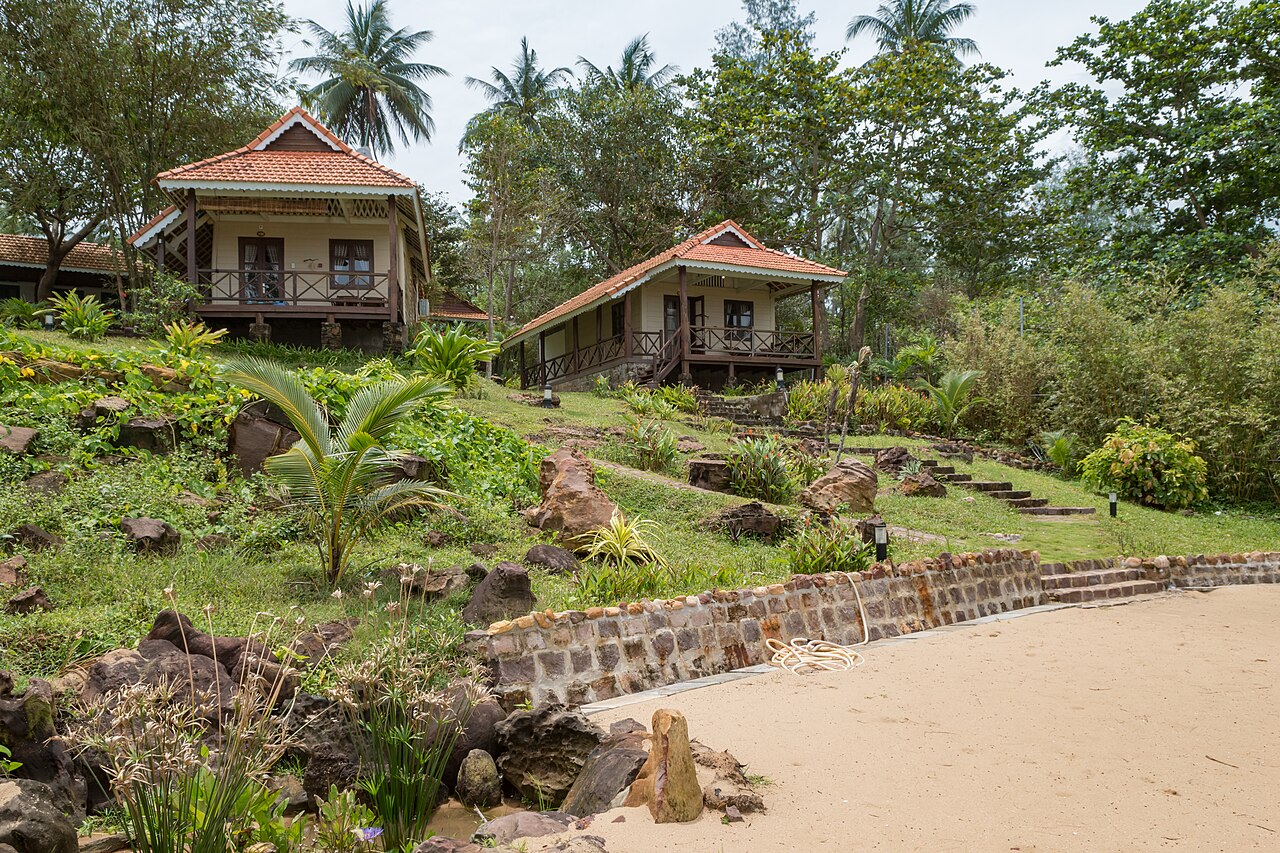
Bay xuống Phú Quốc vào một buổi trưa tháng tư, nhìn xuống Bãi Trường thấy bóng cần cẩu ở ba khu khác nhau. Một dự án mới đào móng, một dự án đang lên đến tầng năm, một dự án gần hoàn thiện. Cùng lúc đó ở Đà Nẵng phía Sơn Trà, vài khách sạn cũ đang cải tạo, và phía Nam Hội An có hai khu mới rào kín đất chuẩn bị khởi công lại sau giai đoạn tạm ngừng.

Cảnh đó lặp lại ở Nha Trang, Côn Đảo, một phần Bình Định. Pipeline khách sạn 5 sao ven biển và đảo Việt Nam giai đoạn 2024-2026 lớn. Rất lớn. Sau hai năm phục hồi chậm vì giai đoạn khó của thị trường, một loạt dự án dở dang được tái khởi động cùng nhịp với các dự án mới được phê duyệt.
Câu hỏi không phải có đẹp không. Đa số sẽ đẹp — vì đầu tư khách sạn 5 sao Việt Nam nhiều năm qua đã quen tay với kiến trúc nghỉ dưỡng. Câu hỏi là cầu phục hồi có theo kịp tốc độ cung mới không. Và pipeline có đang cân bằng giữa các vùng, hay đang lệch dồn về vài điểm vốn đã thừa nguồn cung 5 sao.
Bản đồ pipeline: đảo và ven biển dày, di sản nội địa mỏng

Nếu vẽ một bản đồ pipeline khách sạn 5 sao mở mới 2024-2026, mật độ tập trung rõ ở năm cụm.
Phú Quốc dẫn đầu. Đảo có pipeline lớn nhất cả nước trong nhóm 5 sao ven biển. Bãi Trường, Bãi Dài, An Thới đều có dự án mới hoặc tái khởi động. Brand quốc tế công bố như Marriott, IHG, Accor, Hyatt; brand nội địa lớn cũng có nhiều phòng mới. Một số dự án từng đắp chiếu giai đoạn 2020-2022 giờ thi công trở lại.
Đà Nẵng — đặc biệt dải Sơn Trà - Mỹ Khê - Non Nước — có pipeline trải đều giữa khách sạn đô thị và resort ven biển. Phần này lớn vừa, không bằng Phú Quốc nhưng vẫn đáng kể.
Hội An, đặc biệt khu Nam Hội An và biển An Bàng - Cửa Đại, có pipeline tập trung vào dạng resort - villa cao cấp. Một số dự án nằm trong tổ hợp Hoiana đã hoặc sắp mở, vài dự án mới được khởi công lại.
Nha Trang - Cam Ranh có thêm phòng từ các dự án dọc Bãi Dài, Cam Ranh, một phần Vĩnh Hoà. Khu này supply 5 sao đã dày từ giai đoạn 2017-2019, pipeline mới làm vấn đề thêm nặng.
Côn Đảo có pipeline nhỏ về số lượng nhưng nặng về thương hiệu — vài brand wellness cao cấp đã hiện diện, vài dự án mới được nhắc đến. Khác phần còn lại, Côn Đảo là cuộc chơi của niche luxury, không phải khối lượng.
Bản đồ này có một khoảng trống rõ. Huế, Quy Nhơn, Phú Yên, Quảng Bình — những đô thị di sản và biển có giá trị riêng — pipeline 5 sao mỏng hơn nhiều. Huế đặc biệt là nghịch lý: thành phố vừa thuộc nhóm trung ương, có lưu lượng khách quốc tế ổn định, nhưng số phòng cao cấp đạt chuẩn vẫn dưới nhu cầu. Mảng này được nói chi tiết hơn trong Huế đô thị di sản sau mốc trực thuộc trung ương và boutique hotel ở đô thị di sản.
Phú Quốc: vì sao đảo này hấp dẫn nhà đầu tư đến vậy

Phú Quốc nhận pipeline lớn nhất không phải ngẫu nhiên. Đảo có ba thứ mà ít điểm Việt Nam khác có cùng lúc: bãi biển dài, sân bay quốc tế, và quỹ đất ven biển còn lớn so với Đà Nẵng - Nha Trang.
Từ 2015 đến 2019, Phú Quốc là điểm bùng nổ. Sau đó hai năm dịch và giai đoạn 2022-2023 phục hồi chậm, một loạt dự án bị tạm ngừng. Tỷ lệ lấp đầy không đạt như kỳ vọng. Một số tổ hợp căn hộ - condotel không bán được. Niềm tin nhà đầu tư cá nhân xuống thấp.
Giai đoạn 2024 trở lại, có hai chuyển động đan xen. Một: khách quốc tế quay lại — đặc biệt Hàn Quốc, một phần Ấn Độ và Nga — đẩy occupancy lên. Hai: chủ đầu tư đẩy hoàn thiện các dự án dở dang vì chi phí mỗi tháng giữ công trường vẫn đắt, kéo dài chỉ tăng lỗ.
Kết quả là một lượng cung mới rất lớn sắp ra thị trường. Nếu cầu phục hồi đều, mọi thứ ổn. Nếu cầu chậm hơn — ví dụ một biến động địa chính trị làm khách Hàn Quốc giảm bay — đảo sẽ vào lại tình trạng thừa phòng 5 sao mà bài bất động sản nghỉ dưỡng sau cao trào đã đặt câu hỏi.
Đà Nẵng và Nha Trang: hai mẫu phục hồi khác nhau

Đà Nẵng phục hồi tốt nhờ ba lý do song song. Khách quốc tế Hàn Quốc lớn và ổn định. Khách nội địa dày, đặc biệt khách MICE và sự kiện công ty. Hạ tầng đô thị tốt cho lưu trú kéo dài. Vì vậy pipeline mới ở Đà Nẵng — cả đô thị lẫn ven biển — có cửa hấp thụ tốt hơn so với Nha Trang.
Nha Trang ngược lại. Supply 5 sao và 4 sao đã dày từ trước. Mảng khách Trung Quốc trước đây là cứu cánh, sau khi giảm mạnh giai đoạn 2020-2022 vẫn chưa phục hồi đầy đủ. Khách Hàn Quốc và Nga không đủ để bù. Pipeline mới ở Cam Ranh - Bãi Dài đang đặt thêm áp lực lên giá phòng, vốn đã cạnh tranh gắt.
ADR — giá phòng trung bình theo đêm — của Nha Trang trong nhóm 5 sao thấp hơn rõ so với Đà Nẵng và Phú Quốc. Khi cung tăng, ADR có thể giảm thêm, kéo theo IRR của dự án xuống. Đó là vòng xoáy mà giới phân tích bất động sản nghỉ dưỡng đã cảnh báo nhiều năm.
Đà Nẵng có lợi thế hạ tầng đô thị hỗ trợ — không chỉ là bãi biển. Khi sản phẩm lưu trú gắn được với đời sống đô thị bên cạnh — như đề cập trong khách sạn đô thị phục hồi Hà Nội - TPHCM — khả năng lấp đầy ổn định hơn.
Mất cân bằng giữa đảo - biển và đô thị di sản

Nhược điểm rõ nhất của pipeline 2024-2026 là sự mất cân bằng địa lý.
Khi mở hàng nghìn phòng 5 sao trên đảo và ven biển miền Trung, Việt Nam đồng thời thiếu phòng cao cấp ở các đô thị di sản — nơi khách quốc tế dài ngày thường ghé qua. Huế là ví dụ cụ thể nhất. Quy Nhơn, Phú Yên, Quảng Bình, một phần Vũng Tàu cũ là các ví dụ phụ.
Khách đi tour xuyên Việt 10-14 ngày — phổ biến với khách Tây Âu, Bắc Mỹ, Australia — thường đi tuyến Hà Nội - Hạ Long/Ninh Bình - Huế - Hội An/Đà Nẵng - TP.HCM, có thể nối Phú Quốc hoặc Mekong. Trong tuyến đó, các điểm dừng cần phòng 4-5 sao đủ chuẩn cho 1-2 đêm mỗi nơi. Khi Huế chỉ có một vài phòng đạt chuẩn quốc tế, tuyến tour bị nghẽn ở đoạn này. Các công ty lữ hành cao cấp đôi khi phải bỏ Huế khỏi tuyến vì không xếp được phòng.
Đó là một dạng mất cân bằng cấu trúc. Pipeline tập trung quá nhiều vào sản phẩm "điểm đến nghỉ dưỡng độc lập" (đảo, resort ven biển), trong khi vai trò "điểm cầu nối" (đô thị di sản) bị bỏ trống. Đặt cạnh nhau, Phú Quốc thừa phòng 5 sao có thể trong khi Huế thiếu.
Giải pháp về phía cung không nằm ở việc chậm pipeline đảo/biển — vì đa số đã ký, đã thi công. Nó nằm ở việc kích thích pipeline mới ở các đô thị di sản: chính sách đất đai, ưu đãi thuế, chuẩn quy hoạch tốt hơn cho khách sạn boutique trong khu di sản. Đây là điều mà các tỉnh có di sản đang dần nhận ra, nhưng tốc độ chuyển đổi chính sách còn chậm so với tốc độ thị trường.
Hai năm tới: ai hấp thụ được supply mới
Thị trường khách sạn 5 sao Việt Nam 2024-2026 có thể chia thành ba nhóm theo khả năng hấp thụ.
Nhóm 1, hấp thụ tốt: Phú Quốc và Đà Nẵng. Cầu quốc tế ổn, cầu nội địa dày, sản phẩm khác biệt. Pipeline lớn nhưng có cửa thoát.
Nhóm 2, hấp thụ chậm hơn: Nha Trang - Cam Ranh, Hội An. Supply đã dày từ trước, cầu phục hồi không đều theo brand. ADR có thể chịu áp lực.
Nhóm 3, không đủ cung: Huế, Quy Nhơn, Phú Yên, Côn Đảo nhóm boutique. Vì các lý do đã nói, pipeline mỏng. Đây cũng là nơi nhà đầu tư cẩn trọng có cơ hội tốt trong 3-5 năm tới — supply hạn chế, cầu đang lớn từ phân khúc khách dài ngày.
Nhìn từ góc độ thị trường tổng thể, pipeline Việt Nam 2024-2026 không thừa toàn bộ, cũng không cân bằng. Có vùng đang thừa, có vùng đang thiếu. Vấn đề không phải con số tổng — mà là bản đồ phân bổ.
Khách sạn 5 sao mở mới đẹp là chuyện dễ thấy. Còn đặt nó vào đúng chỗ là chuyện khó hơn nhiều, và đang là phần Việt Nam chưa làm xong.
Hợp tác quảng cáo trên VnGuide
Nhà hàng, khách sạn, điểm vui chơi hoặc thương hiệu địa phương muốn tiếp cận độc giả đang lên kế hoạch đi Việt Nam có thể liên hệ VnGuide để trao đổi gói hiển thị và nội dung tài trợ: +84 707 991 888 hoặc vnguide.vn@gmail.com.
Đọc thêm trên VnGuide